Domain desoxycholsäure.de kaufen?
Wir ziehen mit dem Projekt
desoxycholsäure.de um.
Sind Sie am Kauf der Domain
desoxycholsäure.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain desoxycholsäure.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
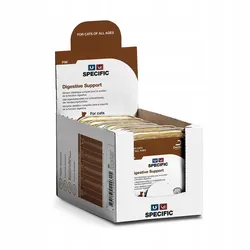
SPECIFIC fiw Verdauungshilfe 7x100gDie Marke Dechra ist ein pharmazeutisches Unternehmen, das professionelle Heimtiernahrung (Hunde und Katzen) sowohl für Tierhalter als auch für Tierärzte anbietet. Das Sortiment umfasst sowohl klassische Tiernahrung für gesunde Tiere, Bio-Nahrung aus der ORGANIC-Serie als auch Spezialnahrung für bestimmte Tierkrankheiten. Unsere langjährige Erfahrung in der medizinischen Versorgung von Tieren ermöglicht es uns, Nahrungsmittel zu kreieren, die eine optimale Ernährung bieten und dazu beitragen, die Gesundheit von Katzen und Hunden zu erhalten und wiederherzustellen. Digestive Support 7 X 100 g SPECIFIC SPECIFIC™ Digestive Support FIW ist ein komplettes und vollständig ausgewogenes Nassfutter für Katzen jeden Alters, einschließlich Kätzchen. Es kann als Basisnahrung oder als schmackhafte Ergänzung verwendet werden. Das Futter enthält hochverdauliche Zutaten mit einem hohen Gehalt an Vitaminen und Mineralstoffen zur Unterstützung von Katzen, die unter Verdauungsstörungen leiden - sei es, dass sie bei Durchfall oder Erbrechen Nährstoffe verlieren oder eine gestörte Verdauung und Absorption haben. Beta-Glucane unterstützen das Immunsystem, Mannanooligosaccharide verhindern, dass sich Bakterien an den Darmwänden festsetzen, fermentierbare Fasern (Xylooligosaccharide, Fructooligosaccharide) fördern die Vermehrung nützlicher Bakterien, während Zeolith Giftstoffe absorbiert. Eine hohe Konzentration an tierischen Omega-3-Fettsäuren aus Fischöl unterstützt den Organismus der Katze. Die Sammelbox enthält 7 Schalen mit schmackhaftem, tortenartigem Futter zu je 100 Gramm. Akute und chronische Magen-Darm-Erkrankungen mit Erbrechen, Durchfall und/oder Blähungen Endokrine Bauchspeicheldrüseninsuffizienz Absorptions- und Verdauungsstörungen Überwucherung der Bakterienflora im Dünndarm Entzündung des Dickdarms Rekonvaleszenz Geeignet für Kätzchen Warum SPECIFIC™ Digestive Support FIW? Hochverdauliche Inhaltsstoffe und ein niedriger Ballaststoffgehalt maximieren die Verdaulichkeit und die Aufnahme der Nährstoffe. Der hohe Gehalt an fettlöslichen Mineralien und Vitaminen gleicht eine gestörte Absorption aus und füllt Verluste, die durch Durchfall oder Erbrechen entstehen, wieder auf. Beta-1,3/1,6-Glucane aus Hefe aktivieren das Immunsystem und unterstützen die körpereigene Abwehr. Mannanooligosaccharide (MOS) binden an problematische Bakterien und verhindern, dass diese sich an der Darmwand festsetzen. Fermentierende Fasern, Präbiotika (Xyloligosaccharide XOS, Fructooligosaccharide FOS) unterstützen die Ansiedlung nützlicher Darmbakterien. Zeolith absorbiert toxische Bestandteile im Darm und verbessert so die Darmgesundheit. Yucca-Extrakt reduziert die Produktion unangenehmer Gase. Die wichtigsten, hochverdaulichen Proteinquellen sind Schweinefleisch und Fisch. SPECIFIC™-Futtermittel enthalten weißen atlantischen Fisch, hauptsächlich Blauen Wittling. Wo immer möglich, werden Fisch, Krill und Meeresfrüchte nachhaltig aus akkreditierten Quellen bezogen. Wir unterstützen das Programm The Ocean Cleanup. Wir sind IFFO RS-, MSC- und FSC-zertifiziert, und der Lachs wird in der Atlantic Northeast Major Fishing Area 27 gefangen. Trägt zur Aufrechterhaltung eines normalen Harn-pH-Wertes unter 6,4 bei. Der Zusatz von Flohsamenschalen wirkt sich positiv auf das Verdauungssystem aus - sie absorbieren Wasser und fördern die Stuhlbildung, was den Magen-Darm-Trakt reguliert. Die Chelatisierung von Spurenelementen begünstigt deren Bioverfügbarkeit. Enthält keine künstlichen Farb- oder Aromastoffe.Zutaten: Schweinefleisch, Fisch, Reis, Eipulver, Sonnenblumenöl, Mineralstoffe (einschließlich Zeolith), Vitamine und Spurenelemente (einschließlich chelatierter Spurenelemente), Psylliumschalen, Fructooligosaccharide, Dextrose, Xylose, Taurin, Hefe (Quelle von ß-1,3/1,6-Glucane und Mannanooligosaccharide), Methionin, Yucca-Pulver. Enthält keine künstlichen Farb- oder Aromastoffe.12,80 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
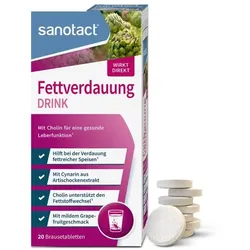
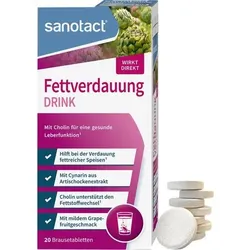
SANOTACT Fettverdauung Drink Brausetabletten 84 gDie sanotact Fettverdauung drink Brausetabletten unterstützen durch Cholin den Fettstoffwechsel. Mit Cholin für Fettstoffwechsel und Leberfunktion Enthält Cynarin, einen natürlichen Bitterstoff der Artischocken Erfrischendes Getränk mit mildem Geschmack Ein gesunder Stoffwechsel gehört zu den wichtigsten Voraussetzungen der Gesundheit. Doch schwere und fettreiche Mahlzeiten können die Verdauung belasten und es kann zu dem bekannten unangenehmen Völlegefühl kommen. Die sanotact Fettverdauung drink Brausetabletten enthalten Cholin und unterstützen so den normalen Fettstoffwechsel und die normale Leberfunktion. Die Brausetabletten enthalten einen Extrakt aus 5.400 mg frischen Artischockenfrüchten pro Tagesdosis. Artischocken werden in der leichten Mittelmeerküche eingesetzt und sind bekannt für den Gehalt an Cynarin. Cholin ist ein körpereigener Stoff, der am Cholesterin- und Fett-Transport beteiligt ist. 1 Brausetablette in einem Glas Wasser auflösen und unmittelbar vor oder nach den Mahlzeiten genießen. Wir empfehlen 3 Getränke täglich. Frei von: Farbstoffen; glutenfrei, laktosefrei. Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel ersetzen keine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Inhaltsstoffe pro 3 Tabletten Cholin 372 mg Artischockenfruchtextrakt 450 mg* Davon Cynarin 11,3 mg *entspricht 5.400 mg frischer Artischockenfrüchte. Die Angabe unterliegt den bei Naturprodukten üblichen Schwankungen.4,07 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.